Mỹ giữ lãi suất 4%, có thể tăng tiếp: Vàng, thị trường tài chính đối mặt rủi ro
10/11/2026 01:43
Giá vàng và thị trường tài chính thế giới ổn định trở lại sau quyết định giữ nguyên lãi suất của Fed. Tuy nhiên, áp lực lạm phát, bất đồng chính sách và khả năng tăng lãi suất vào tháng 12 khiến bất ổn vẫn hiện hữu.
Fed giữ nguyên lãi suất, thị trường chờ tín hiệu tiếp theo
Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất điều hành trong khoảng 3,75-4%/năm sau cuộc họp ngày 28/10. Động thái này giúp giảm bớt lo ngại về khả năng thắt chặt tiền tệ, qua đó hỗ trợ các thị trường tài chính và hàng hóa ổn định trở lại.
Chủ tịch Fed Kevin Warsh nhấn mạnh mục tiêu ổn định giá cả, đồng thời đánh giá thị trường việc làm vẫn khá tích cực. Việc ông không đưa ra thông điệp quá cứng rắn về lộ trình lãi suất đã phần nào trấn an nhà đầu tư.
Chứng khoán Mỹ tăng phiên thứ ba liên tiếp trong ngày 28/10. Các chỉ số S&P 500, Nasdaq Composite và Dow Jones đều đi lên khi thị trường chờ đợi kết quả kinh doanh của những tập đoàn công nghệ lớn. Cổ phiếu Oracle tăng gần 11%, Micron Technology tăng gần 6%, trong khi Arm Holdings, Marvell Technology và AMD cũng ghi nhận mức tăng.
Trên thị trường tiền tệ, USD Index (DXY) giảm nhẹ về quanh 102 điểm. Dữ liệu ngày 28/10 cho thấy lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm giảm xuống 4,68%/năm, trong khi lợi suất kỳ hạn 30 năm là 5,319%/năm. Lợi suất giảm giúp hạ bớt áp lực đối với vàng, tài sản không mang lại lợi suất định kỳ.
Giá vàng thế giới duy trì trên ngưỡng 4.000 USD/ounce trong phiên sáng 29/10. Tuy nhiên, đà phục hồi chưa thực sự vững chắc. Đến khoảng 10h45, giá vàng giao ngay giảm 28 USD/ounce, tương đương 0,7%, xuống 4.040 USD/ounce.
Như vậy, quyết định của Fed giúp thị trường tránh được cú sốc chính sách tức thời, nhưng chưa giải tỏa những lo ngại về lạm phát và triển vọng lãi suất trong thời gian tới.
Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất điều hành trong khoảng 3,75-4%/năm sau cuộc họp ngày 28/10. Động thái này giúp giảm bớt lo ngại về khả năng thắt chặt tiền tệ, qua đó hỗ trợ các thị trường tài chính và hàng hóa ổn định trở lại.
Chủ tịch Fed Kevin Warsh nhấn mạnh mục tiêu ổn định giá cả, đồng thời đánh giá thị trường việc làm vẫn khá tích cực. Việc ông không đưa ra thông điệp quá cứng rắn về lộ trình lãi suất đã phần nào trấn an nhà đầu tư.
Chứng khoán Mỹ tăng phiên thứ ba liên tiếp trong ngày 28/10. Các chỉ số S&P 500, Nasdaq Composite và Dow Jones đều đi lên khi thị trường chờ đợi kết quả kinh doanh của những tập đoàn công nghệ lớn. Cổ phiếu Oracle tăng gần 11%, Micron Technology tăng gần 6%, trong khi Arm Holdings, Marvell Technology và AMD cũng ghi nhận mức tăng.
Trên thị trường tiền tệ, USD Index (DXY) giảm nhẹ về quanh 102 điểm. Dữ liệu ngày 28/10 cho thấy lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm giảm xuống 4,68%/năm, trong khi lợi suất kỳ hạn 30 năm là 5,319%/năm. Lợi suất giảm giúp hạ bớt áp lực đối với vàng, tài sản không mang lại lợi suất định kỳ.
Giá vàng thế giới duy trì trên ngưỡng 4.000 USD/ounce trong phiên sáng 29/10. Tuy nhiên, đà phục hồi chưa thực sự vững chắc. Đến khoảng 10h45, giá vàng giao ngay giảm 28 USD/ounce, tương đương 0,7%, xuống 4.040 USD/ounce.
Như vậy, quyết định của Fed giúp thị trường tránh được cú sốc chính sách tức thời, nhưng chưa giải tỏa những lo ngại về lạm phát và triển vọng lãi suất trong thời gian tới.
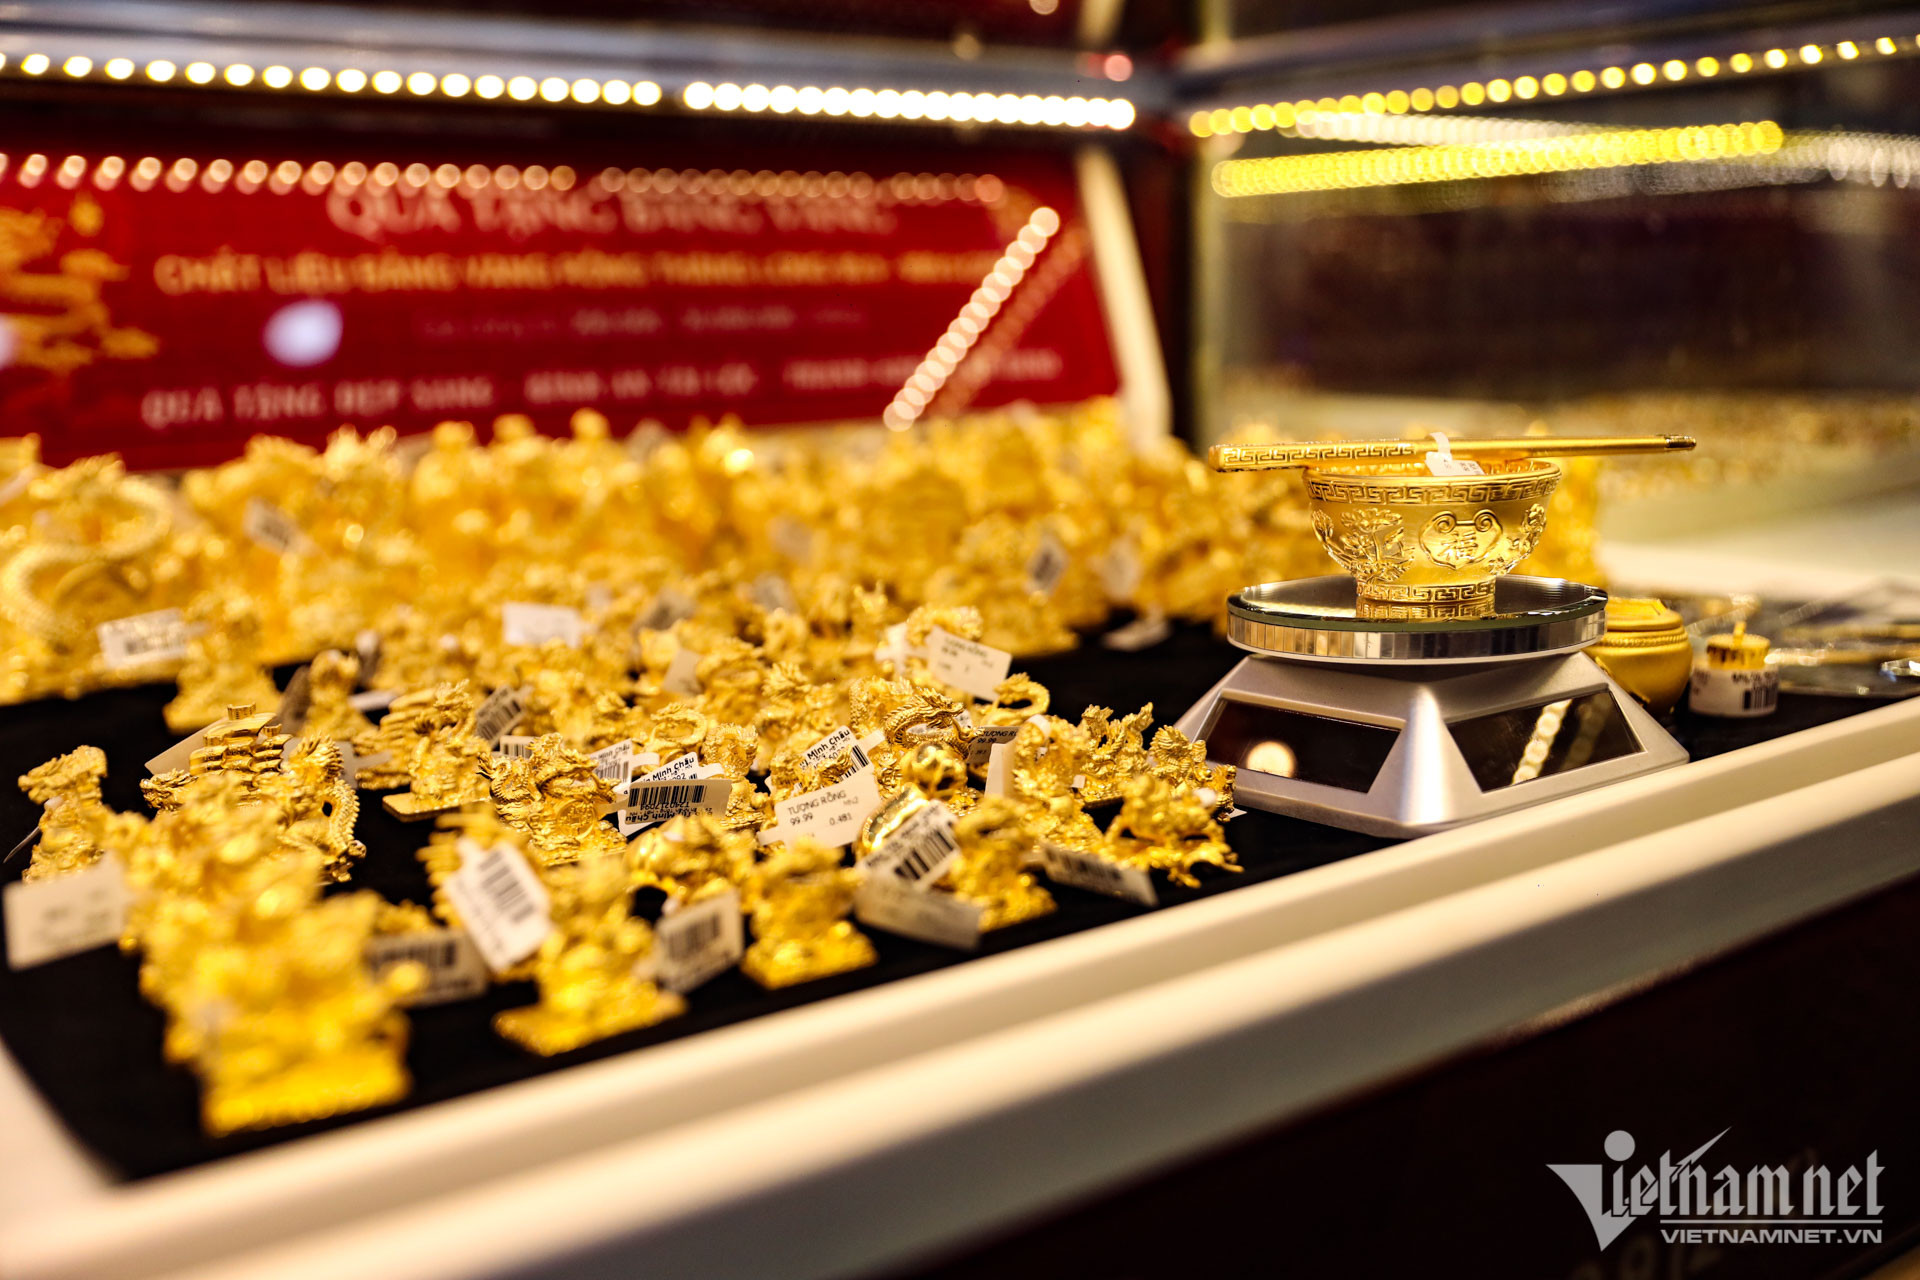
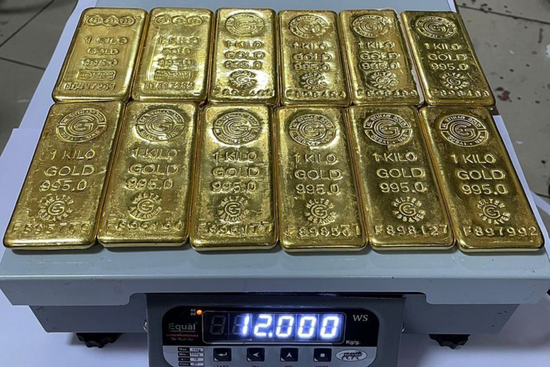
Giá vàng thế giới vẫn quanh ngưỡng 4.000 USD/ounce. Ảnh: HH
Lạm phát dai dẳng, nguy cơ tăng lãi suất vẫn hiện hữu
Rủi ro lớn đối với thị trường là lạm phát Mỹ tiếp tục cao, buộc Fed duy trì chính sách tiền tệ thắt chặt lâu hơn dự kiến hoặc tăng lãi suất trở lại.
Trong thông báo sau cuộc họp, Fed cho biết lạm phát vẫn ở mức cao và cần thêm dữ liệu để xác định chính sách phù hợp nhằm đưa lạm phát về mục tiêu 2%. Đáng chú ý, Thống đốc Fed Lisa Cook và Chủ tịch Fed Cleveland Beth Hammack phản đối quyết định giữ nguyên lãi suất, đồng thời ủng hộ tăng thêm 0,25 điểm phần trăm.
Sự bất đồng cho thấy một bộ phận nhà hoạch định chính sách lo ngại lãi suất hiện tại chưa đủ sức kiểm soát giá cả. Trong khi đó, nền kinh tế Mỹ vẫn tăng trưởng tương đối mạnh, thị trường lao động có sức chống chịu và chi tiêu tiêu dùng ổn định. Những yếu tố này tạo dư địa để Fed tiếp tục ưu tiên mục tiêu ổn định giá cả.
Áp lực còn đến từ thị trường năng lượng. Sáng 29/10, dầu WTI trên 101 USD/thùng, còn dầu Brent vượt 114 USD/thùng. Nếu giá dầu tiếp tục tăng, chi phí vận tải và sản xuất có thể tăng theo, khiến lạm phát lan rộng sang nhiều lĩnh vực.
Việc Mỹ mua dầu từ Nga, nếu giúp bổ sung nguồn cung cho thị trường, có thể góp phần giảm áp lực giá năng lượng. Tuy nhiên, tác động còn phụ thuộc vào quy mô giao dịch, các điều kiện pháp lý và khả năng nguồn dầu đến được người tiêu dùng. Do đó, chưa thể khẳng định động thái này đủ sức kéo giá dầu giảm bền vững.
Giới đầu tư vẫn nghiêng về khả năng Fed tăng lãi suất trong cuộc họp tháng 12. Seema Shah, chiến lược gia toàn cầu trưởng tại Principal Asset Management, dự báo Fed có thể tăng lãi suất vào tháng 12 và có thêm một đợt tăng vào đầu năm 2027. Đây là nhận định của chuyên gia, không phải cam kết chính thức từ Fed.
Tín hiệu thị trường cho thấy, có trên 85% khả năng Fed sẽ tăng lãi suất thêm 0,25 đến 0,5 điểm phần trăm trong cuộc họp tháng 12.
Hướng đi chính sách tiền tệ trong thời gian tới vẫn phụ thuộc vào dữ liệu lạm phát, việc làm và tăng trưởng. Nếu giá cả tiếp tục tăng trong khi kinh tế duy trì sức chống chịu, áp lực nâng lãi suất sẽ lớn hơn. Ngược lại, nếu hoạt động kinh tế suy yếu đáng kể, Fed có thể cân nhắc thận trọng hơn.
Giá vàng chịu sức ép từ USD và kỳ vọng lãi suất
Nếu lãi suất tăng, đồng USD và lợi suất trái phiếu Mỹ có thể phục hồi, hút dòng vốn về các tài sản định giá bằng USD và gây sức ép lên những thị trường rủi ro hơn. Các nền kinh tế mới nổi có thể đối mặt với áp lực tỷ giá, chi phí huy động vốn tăng và nguy cơ dòng vốn ngoại rút ra.
Trên thị trường chứng khoán, dòng tiền có thể tiếp tục tập trung vào một số doanh nghiệp công nghệ và trí tuệ nhân tạo (AI), làm gia tăng sự phân hóa.
Đối với vàng, lãi suất cao và USD mạnh thường làm giảm sức hấp dẫn của kim loại quý. Nếu kỳ vọng Fed thắt chặt gia tăng, giá vàng có thể chịu thêm áp lực điều chỉnh. Tuy nhiên, bất ổn địa chính trị và nhu cầu trú ẩn vẫn có thể hỗ trợ giá. Đáng chú ý, lượng vàng nhập khẩu ròng của Trung Quốc qua Hong Kong trong tháng 9 tăng hơn 28% so với tháng trước, lên mức cao nhất trong 5 tháng.
Trong ngắn hạn, diễn biến lạm phát Mỹ, giá dầu và các tín hiệu từ Fed sẽ quyết định xu hướng thị trường. Quyết định giữ nguyên lãi suất đã giúp chứng khoán và một số tài sản tài chính ổn định, nhưng chưa bảo đảm đà tăng bền vững.
Với vàng, ngưỡng 4.000 USD/ounce tiếp tục là mốc tâm lý quan trọng, trong khi triển vọng giá phụ thuộc lớn vào khả năng Fed quay lại chu kỳ tăng lãi suất.
Theo Mạnh Hà (Vietnamnet)
Xem tin/bài gốc tại đây
Tin xem thêm

nội dung mới