Ngân hàng giảm lãi suất: Cần giảm thực chất, không 'lãi suất ngầm'
“Lãi suất huy động giảm 0,5 điểm phần trăm, lãi vay có thể giảm 2 điểm phần trăm?
Các ngân hàng đang đồng loạt giảm lãi suất huy động và triển khai các chương trình giảm lãi suất cho vay. Tại cuộc họp ngày 19/10 giữa NHNN với lãnh đạo các NHTM, TS. Đào Minh Tú – Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam thừa nhận, lãi suất cho vay tại các ngân hàng đang cao so với khả năng tạo ra lợi nhuận của doanh nghiệp.
Tuy nhiên, theo ông Tú, lãi suất cao xuất phát từ các yếu tố khách quan. Bản thân các ngân hàng cũng không mong muốn điều này vì có thể ảnh hưởng đến chất lượng tín dụng.
Để giảm lãi suất cho vay, bên cạnh nỗ lực cắt giảm chi phí hoạt động của ngân hàng, điều kiện tiên quyết là lãi suất đầu vào phải thực sự giảm. Đây cũng là lý do ông Lê Ngọc Lâm – Chủ tịch HĐQT BIDV - kêu gọi các ngân hàng giảm thực chất lãi suất huy động khoảng 0,5 điểm phần trăm, nhằm kéo giảm mặt bằng lãi suất cho vay.
Trao đổi với VietNamNet, PGS.TS Nguyễn Văn Phương, Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội, cho rằng giảm lãi suất là chủ trương cần thiết nhằm giảm chi phí tài chính, hỗ trợ sản xuất và ngăn cạnh tranh huy động thiếu lành mạnh giữa các ngân hàng.
Chủ trương này có cơ sở thuận lợi hơn khi áp lực cân đối vốn đã giảm. Tính đến cuối tuần qua, huy động vốn tăng 11,22%, còn tín dụng tăng 11,44%. Như vậy, tốc độ tăng huy động vốn và tín dụng đã khá sát nhau, dù chưa đủ cơ sở để kết luận mọi ngân hàng đều có nguồn vốn dồi dào.
Tuy nhiên, PGS.TS Nguyễn Văn Phương cho rằng, điều quan trọng là giảm lãi suất phải thực chất. Doanh nghiệp giảm được chi phí vốn, được hưởng ưu đãi đủ lâu và không phải bù lại bằng phí hoặc điều kiện phụ.
“Một chương trình công bố rất lớn nhưng giải ngân ít, hoặc chỉ ưu đãi vài tháng đầu, chưa thể xem là thành công”, ông Phương nói.
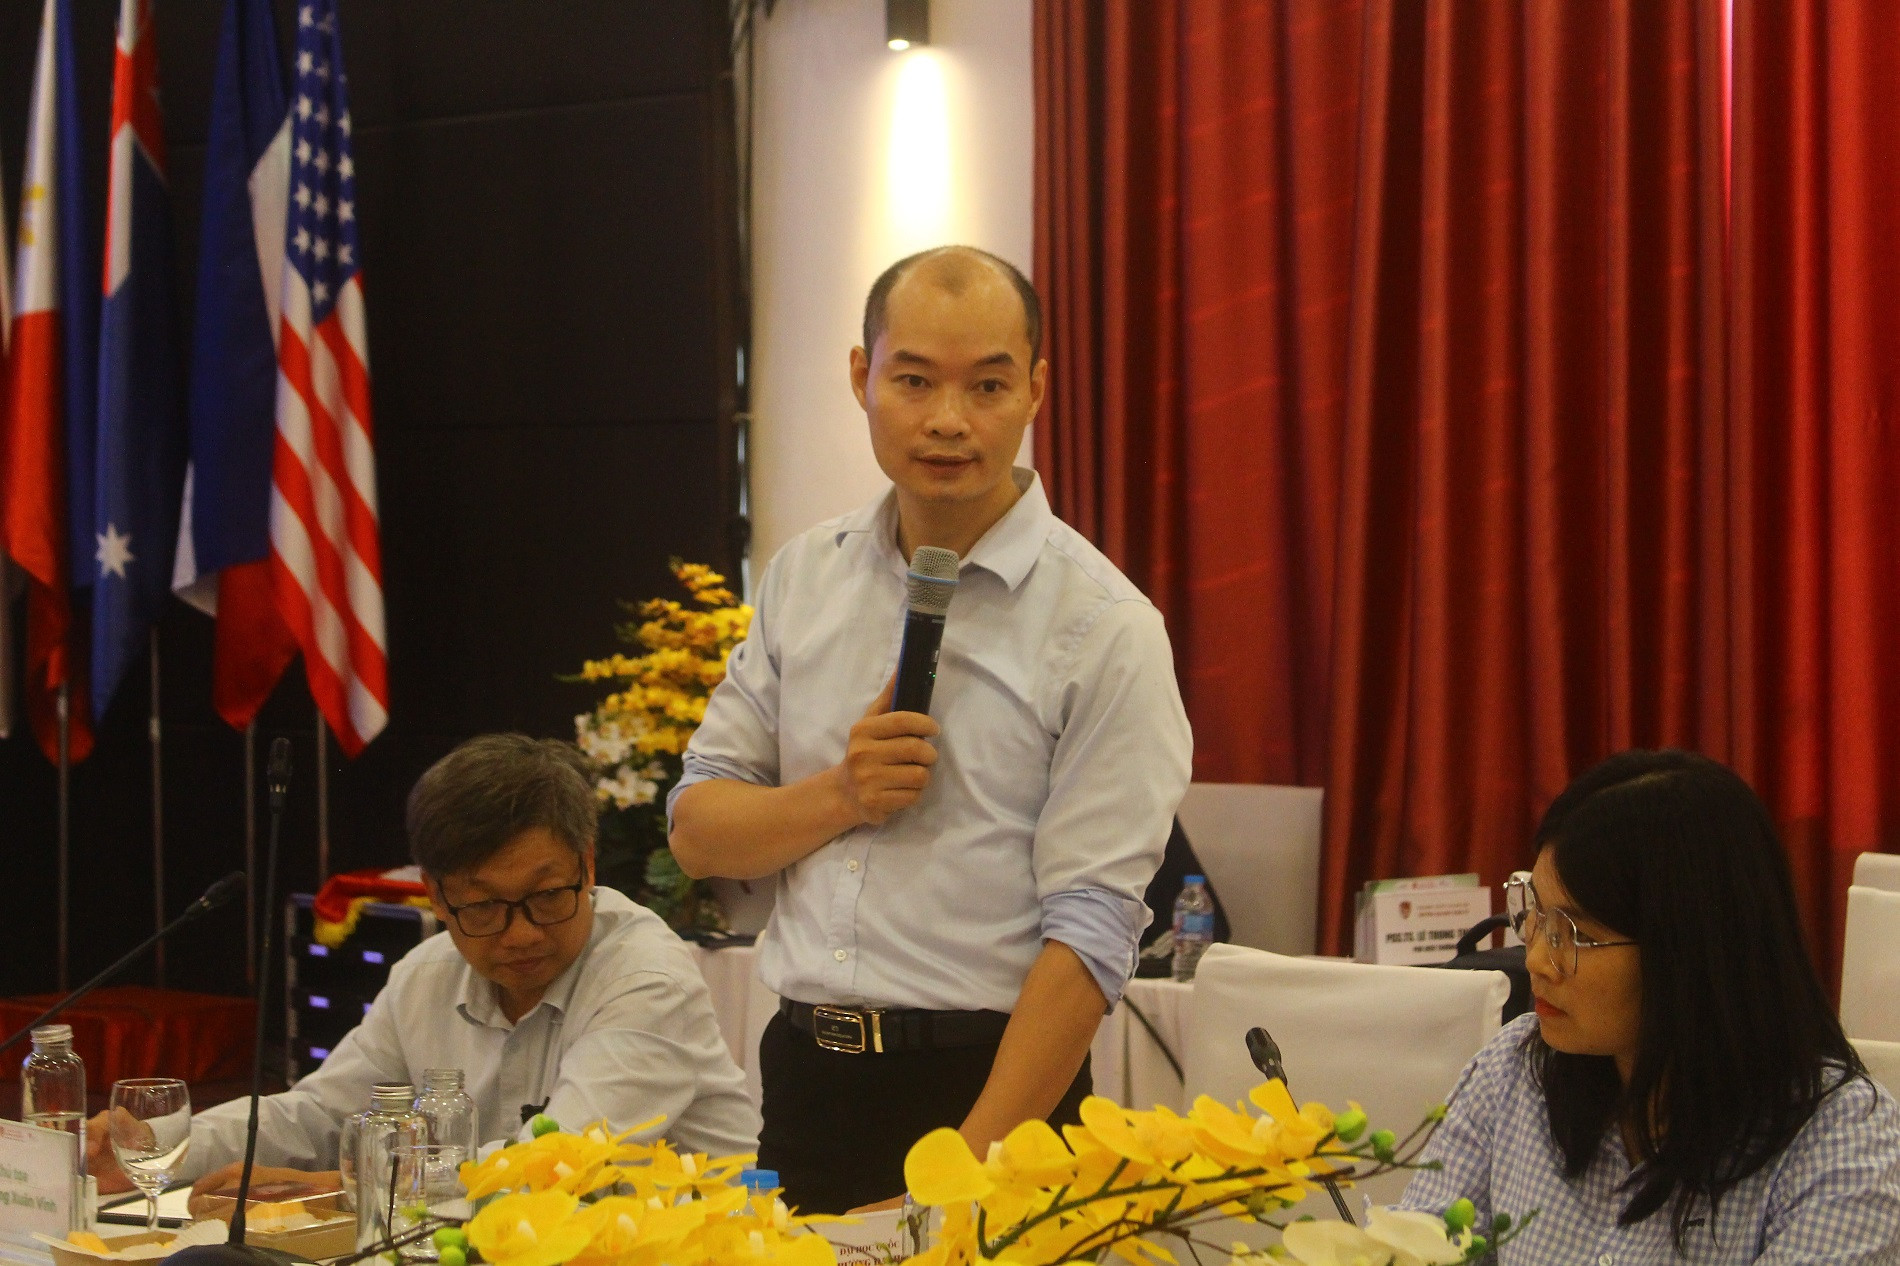
PGS.TS Nguyễn Văn Phương - Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội.
Theo ông Phương, nguồn vốn ổn định với chi phí hợp lý là điều kiện cần để giảm lãi suất. Để duy trì mức giảm bền vững, ngân hàng còn phải kiểm soát tốt rủi ro và tiết kiệm chi phí vận hành.
“Cần nhìn thẳng vào độ chênh giữa hai mức giảm. Hạ lãi suất huy động mới 0,5 điểm phần trăm không tự động tạo đủ dư địa hạ lãi vay 1,5–2 điểm phần trăm. Tiền gửi đã huy động trước đó vẫn phải trả theo hợp đồng; chi phí vốn bình quân chỉ giảm dần khi nguồn vốn cũ đáo hạn. Phần giảm lãi vay còn lại phải đến từ lợi nhuận ngân hàng, giảm chi phí hoặc giảm rủi ro”.
Ông Phương dẫn chứng, nếu một ngân hàng giảm lãi suất cho vay 1,5 điểm phần trăm đối với 10.000 tỷ đồng dư nợ và duy trì đủ một năm, thu nhập lãi sẽ giảm khoảng 150 tỷ đồng, chưa tính phần chi phí huy động tiết kiệm được. Ví dụ này cho thấy phải xác định rõ quy mô dư nợ được giảm, thời gian áp dụng và nguồn bù đắp, không chỉ cam kết một tỷ lệ.
“Kế hoạch lợi nhuận của ngân hàng là mục tiêu quản trị, không nên được xem là mục tiêu bất di bất dịch để từ chối chia sẻ khó khăn với người vay. Tuy nhiên, cũng không thể buộc ngân hàng giảm thu nhập đến mức suy giảm khả năng trích lập dự phòng và bổ sung vốn. Hội đồng quản trị cần điều chỉnh kỳ vọng lợi nhuận khi cần thiết, đồng thời bảo vệ năng lực tài chính dài hạn”, ông Phương nói.
Về phía cơ quan quản lý, cần giảm rủi ro hoạt động cho vay bằng cách tháo gỡ pháp lý dự án, xử lý công nợ, nâng chất lượng dữ liệu doanh nghiệp và cải thiện bảo lãnh tín dụng. Khi người vay có dòng tiền tốt hơn, ngân hàng mới có thể giảm phần bù rủi ro mà không hạ chuẩn tín dụng.
Làm sao để không còn việc mặc cả lãi suất khi gửi tiền?
Có một thực tế sau một số đợt giảm lãi suất huy động gần đây, các ngân hàng nhanh chóng quay lại cuộc đua tăng lãi suất. Thậm chí, có ngân hàng áp dụng mức lãi suất thực tế cao hơn biểu niêm yết và chỉ thông báo riêng cho khách hàng.
Thực tế này cho thấy ngân hàng không thể duy trì lãi suất thấp chỉ bằng cam kết nếu nhu cầu vốn và nguồn huy động không tương thích. Theo ông Phương, xác định sức ép nằm ở thanh khoản ngắn hạn, nguồn vốn dài hạn hay tốc độ mở rộng tín dụng.
“NHNN cần theo dõi từng nhóm ngân hàng, thay vì chỉ nhìn số bình quân. Ngân hàng thiếu thanh khoản tạm thời cần phải có công cụ hỗ trợ thanh khoản phù hợp. Ngân hàng không thể liên tục tăng lãi suất tiền gửi để duy trì tốc độ mở rộng quy mô tài sản”, PGS.TS Nguyễn Văn Phương nói.
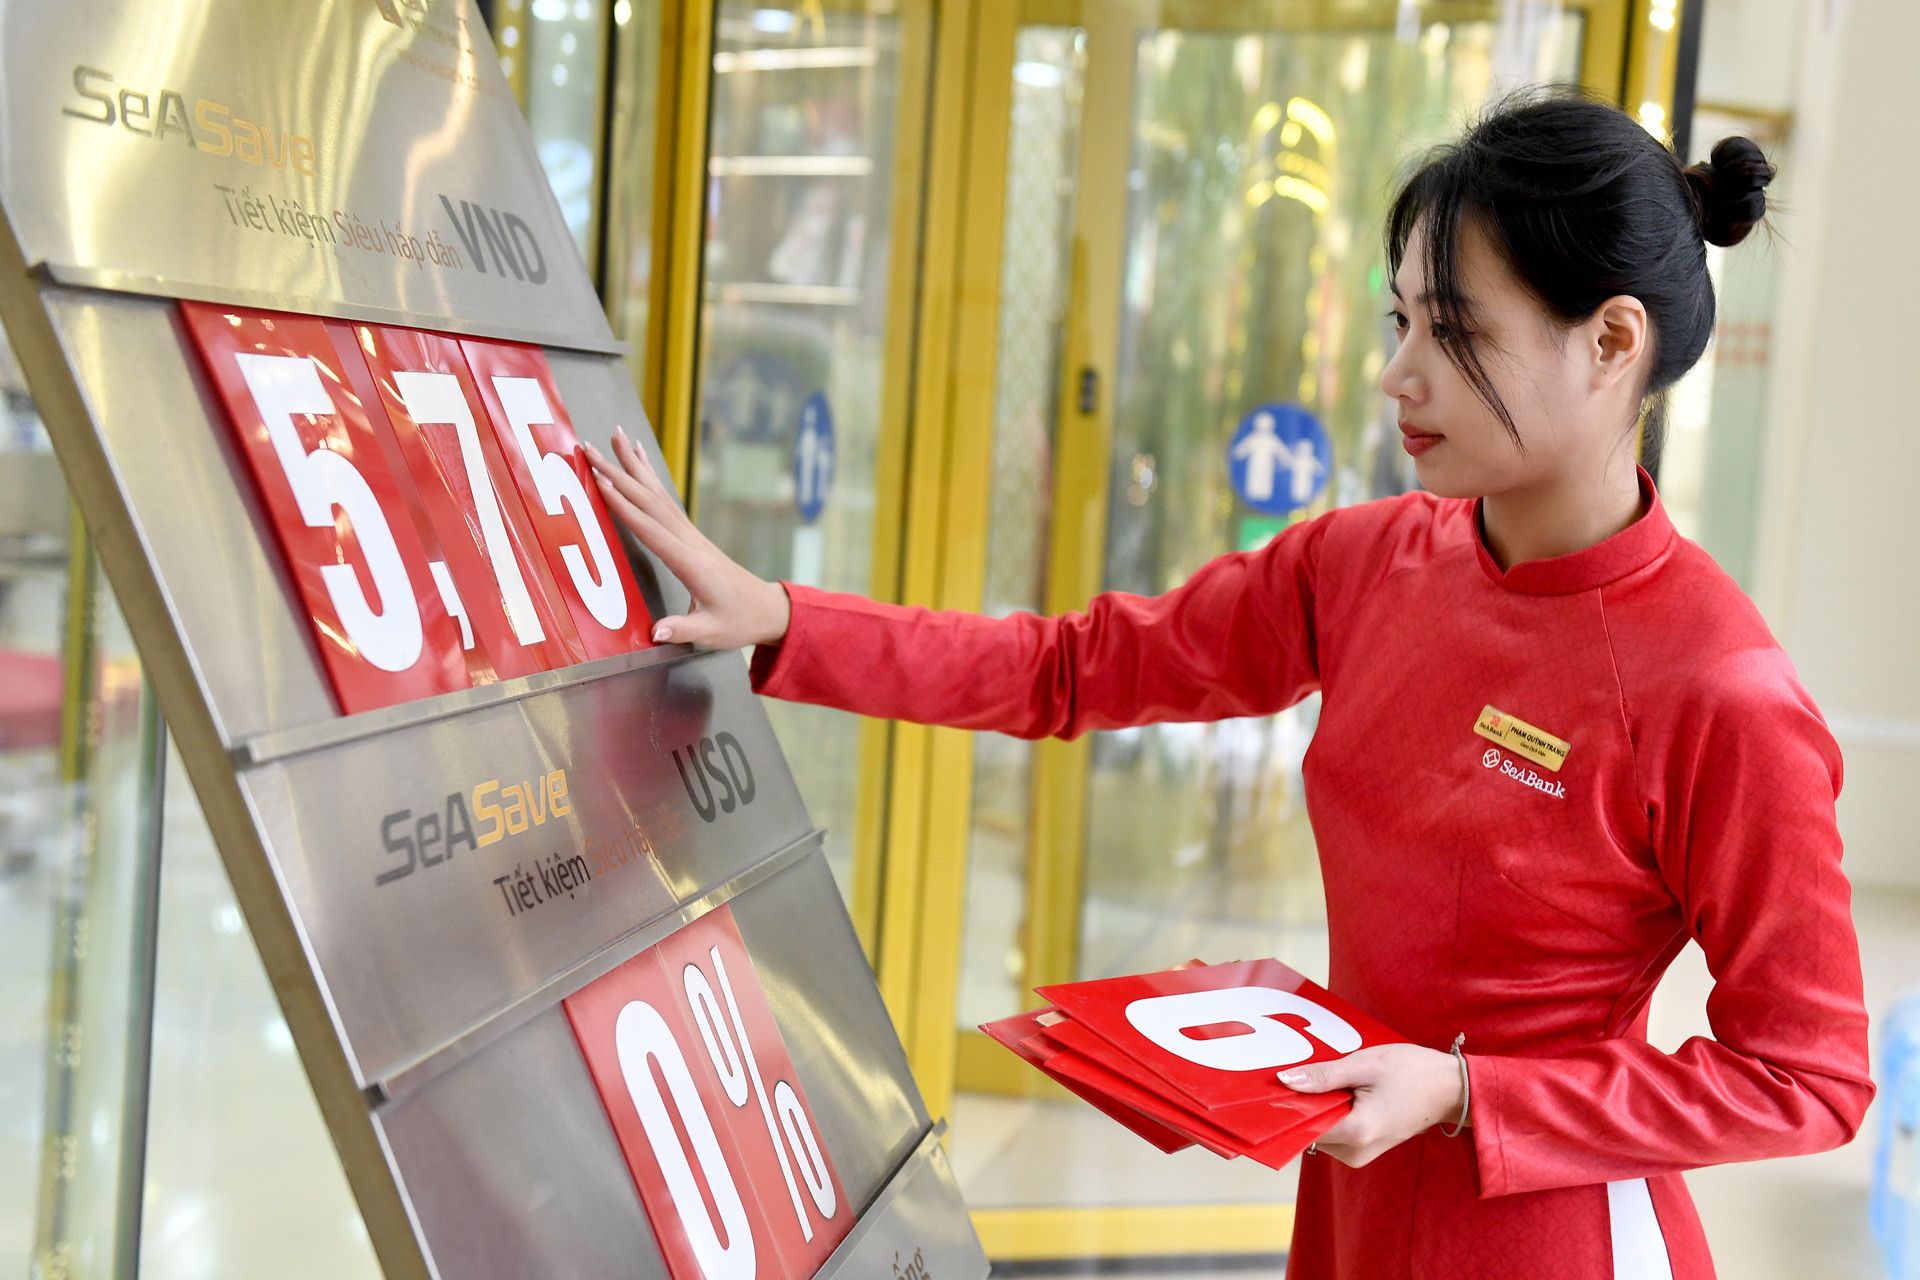
Lãi suất ngân hàng cần được giảm một cách thực sự. Ảnh minh hoạ: Nam Khánh.
Do đó, cam kết giảm lãi suất của ngân hàng phải đi kèm kế hoạch nguồn vốn theo tháng, quý và các kịch bản ứng phó khi tiền gửi dịch chuyển.
“Các ngân hàng phát triển nguồn tiền gửi ổn định, quản trị kỳ hạn và giữ khách hàng bằng chất lượng dịch vụ có ý nghĩa hơn một đợt giảm mang tính truyền thông”, PGS.TS Nguyễn Văn Phương nói.
Bên cạnh đó, cơ quan quản lý cũng cần đánh giá kết quả định kỳ để theo dõi chi phí huy động có thực sự giảm hay không, tiền gửi có bị rút hoặc chuyển kỳ hạn không, lãi vay thực trả giảm bao nhiêu. Nếu xuất hiện áp lực tỷ giá hoặc lạm phát mới, chính sách phải được giải thích và điều chỉnh minh bạch. Mục tiêu không phải cấm tăng lãi suất trong mọi hoàn cảnh, mà là tránh cuộc đua thiếu lành mạnh, nhưng vẫn cho phép giá vốn phản ánh những thay đổi có thật của thị trường.
Trước tình trạng lãi suất thực tế cao hơn so với lãi suất niêm yết, PGS.TS Nguyễn Văn Phương cho rằng điều này sẽ tạo hệ luỵ lớn là sai lệch thông tin. Cơ quan quản lý cho rằng chi phí huy động đã giảm, nhưng thực tế ngân hàng vẫn “mua” vốn đắt. Người gửi tiền không biết mức lãi suất mình có thể được hưởng; ngân hàng công khai minh bạch chịu bất lợi trong cạnh tranh; nhân viên chịu áp lực chi ngoài và đối mặt với rủi ro tranh chấp. Cuối cùng, những chi phí không được công khai này có thể được chuyển sang người vay, 'lãi suất ngầm'.
Giải pháp là chuẩn hóa công bố tổng lợi ích huy động quy đổi theo năm, gồm lãi hợp đồng và những ưu đãi có giá trị xác định được. Ngân hàng phải báo cáo chi phí thực tế theo sản phẩm, kỳ hạn, nhóm khách hàng; cơ quan thanh tra đối chiếu với sổ kế toán, ngân sách khuyến mại và khoản chi qua đơn vị liên quan”.
PGS.TS Nguyễn Văn Phương nhấn mạnh, muốn chấm dứt “lãi suất ngầm”, phải bảo đảm lãi suất công khai phản ánh đúng lợi ích người gửi tiền được hưởng và các ngân hàng cạnh tranh công bằng. Thành công của đợt giảm lãi suất này không nằm ở số ngân hàng điều chỉnh lãi suất trên bảng niêm yết, mà ở chi phí vốn thực sự giảm, người vay tiếp cận thuận lợi hơn và hệ thống vẫn an toàn.
Theo Tuân Nguyễn (Vietnamnet)
Xem tin/bài gốc tại đây
Tin xem thêm

nội dung mới